
Ngaku deh, siapa di sini yang bulan ini masih beli kopi susu literan padahal baru gajian minggu lalu? Atau tiba-tiba checkout tiket konser dini hari karena kerjaan bikin kepala mau pecah? Fenomena doom spending ini bukan cuma soal boros biasa. Dalam kacamata psikologi ekonomi, kebiasaan belanja impulsif Gen-Z sebenarnya adalah pelarian bawah sadar dari rasa pasrah terhadap masa depan finansial yang makin sulit digenggam.
Siapa yang bisa menyalahkan kita? Harga rumah di kota besar kini menembus miliaran rupiah, bahkan untuk tipe yang dulu dianggap standar kelas menengah. Ini bukan sekadar mahal, ini lelucon yang getir. Tuduhan generasi tua bahwa anak muda sulit beli rumah karena kebanyakan jajan jelas keliru. Data Indeks Harga Properti Residensial (IHPR) menunjukkan tren naik konsisten, hingga menembus 110,6 poin pada triwulan I 2026, jauh melampaui pertumbuhan gaji rata-rata pekerja (Bank Indonesia, 2026).
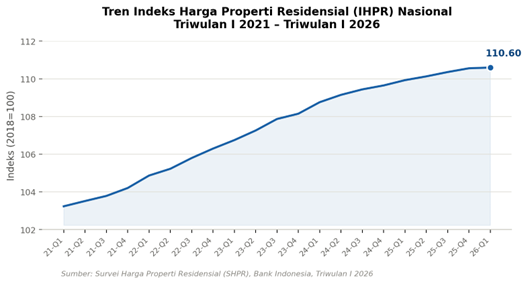
Gambar 1. Tren Indeks Harga Properti Residensial (IHPR) Nasional, Triwulan I 2021–Triwulan I 2026
Sumber: Bank Indonesia (2026) & Trading Economics (2026)
Ketika kepasrahan ini terjadi secara massal, itu bukan lagi masalah personal, melainkan sinyal bahwa cara pandang kita terhadap kepemilikan properti perlu dirombak total. Bukan mental kita yang salah, bukan pula kebiasaan ngopi yang harus dihentikan. Disrupsi teknologi membawa pergeseran pola pikir penting: masalahnya bukan harga properti yang terlalu mahal, melainkan metode pembelian yang sudah kedaluwarsa. Salah satu jawabannya adalah tokenisasi properti berbasis syariah.
Cara Kerja Tokenisasi, Patungan Properti ala Digital
Nah, di sinilah letak jawabannya. Ingat bagaimana Spotify dan Netflix mengubah cara kita menikmati musik dan film? Kita tidak lagi harus beli satu album utuh, cukup bayar akses bulanan yang jauh lebih ringan. Pergeseran dari hak milik penuh menjadi hak akses fraksional inilah yang kini merambah ke sektor properti. Konsep ekonomi sachet yang ramah kantong ini mulai diadopsi untuk menghancurkan tembok modal awal yang selama ini terlalu tinggi bagi pekerja muda.
Secara teknis, tokenisasi properti adalah proses memecah nilai fisik satu unit bangunan menjadi unit-unit digital yang lebih kecil, dengan aset fisik sebagai jaminannya dan tercatat aman pada jaringan blockchain. Bayangkan seperti patungan pizza bersama teman. Kamu tidak perlu memesan satu loyang penuh sendirian, cukup beli beberapa potong sesuai isi dompet. Begitu juga rumah, kini kamu bisa memiliki sebagian kecil token propertinya tanpa harus menebus seluruh unit sekaligus.
Mungkin kamu bertanya, bukankah ini mirip Dana Investasi Real Estat (DIRE) yang sudah ada sejak lama? Bedanya cukup signifikan. DIRE mengumpulkan dana publik layaknya reksa dana, lalu dikelola manajer investasi pada portofolio besar seperti mal atau hotel, dan kamu tidak punya kendali atas aset spesifik mana yang dibeli. Tokenisasi jauh lebih fleksibel ala Web3, karena kamu bisa memilih langsung aset tunggal secara transparan, instan, dan dinamis sesuai preferensi sendiri.
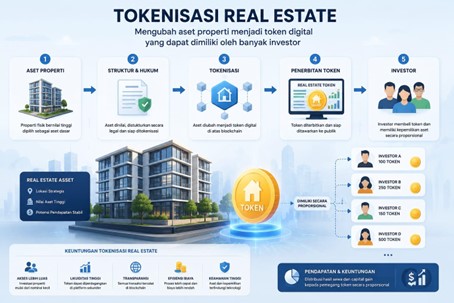
Gambar 2. Alur Sederhana Tokenisasi Properti
Sumber: Ilustrasi Penulis
Mengenal GORO, Investasi Properti Mulai Rp10.000
Kalau masih terdengar terlalu abstrak, GORO adalah bukti nyatanya di Indonesia. Platform ini telah resmi lolos uji coba Regulatory Sandbox OJK berdasarkan Surat Nomor S-527/IK.01/2025 dan S-528/IK.01/2025, artinya bukan sekadar eksperimen coba-coba, tapi sudah diawasi resmi oleh otoritas. Yang paling menarik, GORO meruntuhkan batasan modal secara drastis, memungkinkan anak muda mulai berinvestasi properti hanya dengan Rp10.000,00 saja, sambil menikmati potensi bagi hasil dari sewa bulanan.
Tapi sebelum lanjut lebih jauh, penting untuk memahami satu hal secara jujur. Mekanisme perdagangan token di GORO saat ini bukanlah pasar sekunder terbuka antarpengguna dengan sistem tawar-menawar order book seperti di bursa saham. Transaksi jual beli berjalan satu arah, yaitu antara investor dengan GORO sendiri selaku penerbit dan operator utama. Transparansi soal mekanisme ini penting agar ekspektasimu terhadap platform tetap realistis.
Jawabannya ada di fitur Instant Buyback. GORO bertindak sebagai penyedia likuiditas utama, menentukan harga beli berdasarkan performa dan valuasi aset fisik terbaru. Dengan kata lain, kamu bisa mencairkan atau menjual kembali token kapan saja secara instan, tanpa perlu menunggu munculnya investor lain yang berminat membeli. Fitur inilah yang membuat risiko likuiditasmu jauh lebih terkendali dibanding skema investasi properti konvensional.
Tokenisasi atau KPR Syariah, Mana yang Lebih Ramah Kantong?
Lalu, kenapa tokenisasi disebut lebih menarik dibanding KPR Syariah yang sudah lama dianggap solusi? KPR Syariah tradisional tetap menuntut hambatan berat berupa uang muka besar plus biaya administrasi akad di awal. Bagi gaji UMR, ini sama saja mimpi jauh. Tokenisasi membebaskan Gen-Z dari jeratan modal awal itu, karena akumulasi kepemilikan aset bisa dimulai dari pecahan terkecil tanpa syarat uang muka. Belum lagi soal risiko jangka panjang. Skema KPR Syariah konvensional mengikatmu secara kaku selama 15 sampai 20 tahun, lengkap dengan ancaman denda atau penyitaan aset kalau sampai gagal bayar akibat pemutusan hubungan kerja (PHK) mendadak. Tokenisasi jauh lebih humanis di sini. Porsi token yang kamu beli tercatat sebagai hak milik murni, bebas utang berbunga, tidak bisa disita, dan kamu tetap bebas berdiversifikasi tanpa terikat mati pada satu unit rumah saja.
Tapi perbandingan ini perlu dibaca hati-hati. KPR menghasilkan rumah fisik bersertifikat di ujung cicilan, tokenisasi tanpa skema lanjutan hanya menghasilkan klaim finansial atas aset, bukan rumah untuk ditinggali. Membeli token properti baru memberikan hak klaim atas manfaat ekonomi seperti pendapatan sewa, belum diakui Undang-Undang Pokok Agraria sebagai bukti kepemilikan fisik seperti Sertifikat Hak Milik (SHM). Skema ini baru bisa mencetak Gen-Z jadi juragan kos-kosan digital yang menerima dividen bulanan, sementara fisiknya sendiri masih harus mengontrak.
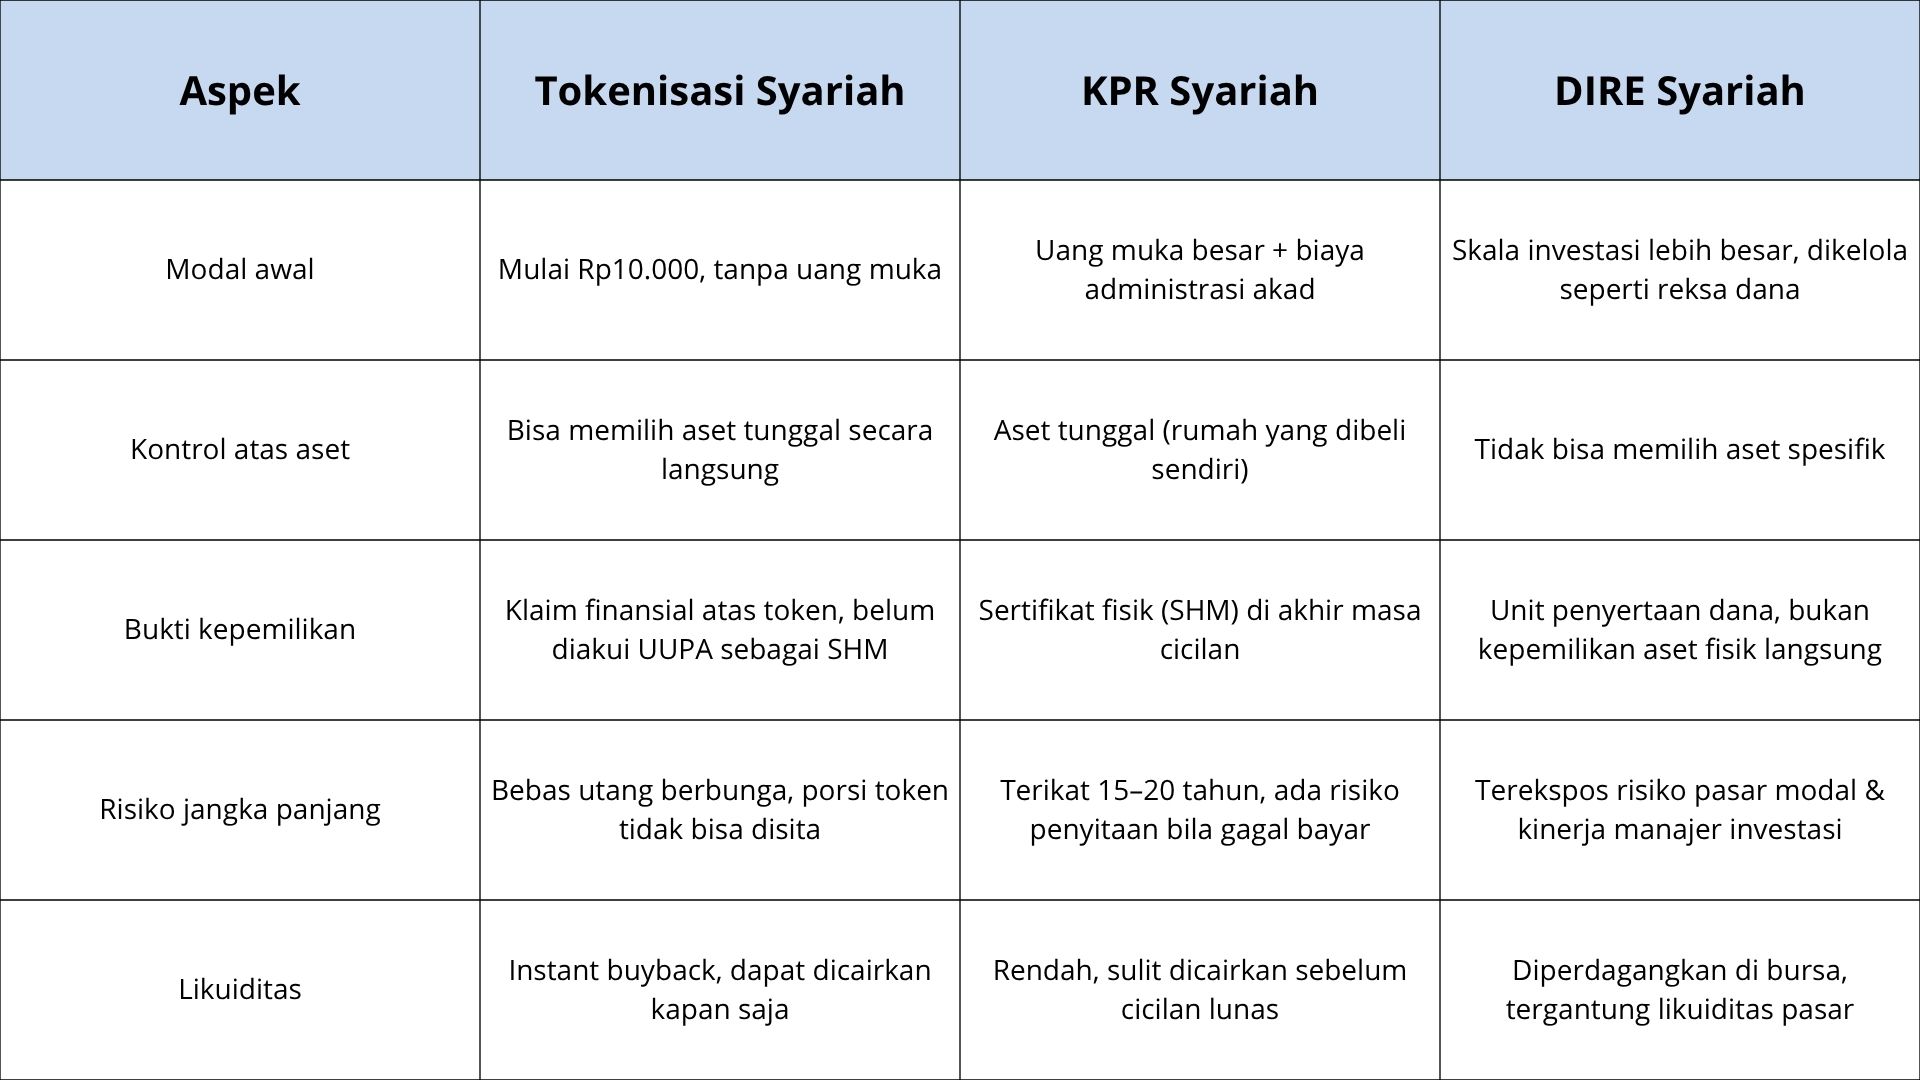
Tabel 1. Perbandingan Tokenisasi Syariah, KPR Syariah, dan DIRE Syariah
Sisi Gelap yang Jarang Diungkap dari Tokenisasi
Di balik kemudahannya, ada dapur teknis yang perlu dibongkar. Keunggulan immutable ledger di Web3 memang mampu meminimalkan risiko manipulasi transaksi (Tanveer et al., 2025). Namun dalam fikih muamalah, platform tokenisasi wajib melakukan audit kode smart contract secara ketat. Ini penting untuk menghindari risiko gharar atau ketidakpastian, yang muncul jika token diterbitkan tanpa kejelasan komoditas fisik yang mendasarinya (Breydo, 2024).
Bukan cuma programmer yang pusing, akuntan juga. Standar akuntansi seperti PSAK dan IFRS masih berdebat, apakah token properti diklasifikasikan sebagai aset tak berwujud, instrumen keuangan, atau kepemilikan fisik langsung. Tingginya volatilitas nilai wajar di pasar digital (Ugochukwu et al., 2024) membebankan tugas ganda bagi auditor modern, yaitu menguji keandalan sistem digital sekaligus memverifikasi kebenaran fisik properti di lapangan.
Menariknya, di tengah kerumitan teknis dan regulasi yang belum sepenuhnya matang ini, pola perilaku Gen-Z justru menunjukkan sesuatu yang tidak terduga. Rumitnya memahami blockchain atau prosedur audit smart contract ternyata bukan penghalang utama niat investasi anak muda. Dalam berbagai kajian adopsi teknologi, faktor yang justru terbukti paling konsisten memengaruhi niat pengguna adalah ekspektasi kinerja, yaitu keyakinan bahwa suatu teknologi benar-benar mampu memberikan manfaat nyata (Venkatesh et al., 2003). Sederhananya, Gen-Z tidak terlalu peduli seberapa ribet aplikasinya, yang mereka pikirkan cuma satu: apakah ini bakal cuan atau tidak.
Saat Regulator Mulai Turun Tangan
Meski begitu, urusan cuan saja tidak cukup ketika instrumennya membawa label syariah dan beroperasi di ruang digital. Literasi keuangan syariah dan kepercayaan digital tetap menjadi penentu penting, bukan sekadar pelengkap (Albaity & Rahman, 2019; McKnight et al., 2002). Sayangnya, Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2025 mencatat indeks literasi keuangan syariah masyarakat Indonesia baru mencapai 43,42 persen. Artinya, generasi muda butuh lebih dari sekadar potensi untung untuk benar-benar mau terjun, kalau mereka belum benar-benar paham prinsip syariah yang mendasari instrumen ini, dan belum yakin bahwa platformnya aman dari risiko siber. Di sinilah letak pekerjaan rumah bersama, bukan cuma menyempurnakan teknologi, melainkan juga mengejar ketertinggalan literasi yang selama ini luput dari perhatian.
Untungnya, regulator tidak tinggal diam menghadapi kerumitan ini. Per Maret 2026, OJK tengah serius menggodok kerangka regulasi kripto berbasis syariah melalui Komite Pengembangan Keuangan Syariah (KPKS), yang ditargetkan terbit tahun ini juga. Kepala Eksekutif OJK, Hasan Fawzi, menegaskan komitmen pemerintah untuk menyediakan payung hukum operasional sekaligus perlindungan konsumen. Kabar ini menjadi angin segar bagi Gen-Z yang selama ini ragu soal legalitas instrumen sejenis.
Langkah proaktif juga datang dari kolaborasi OJK dengan Asosiasi Fintech Syariah Indonesia (AFSI), yang telah bersurat resmi kepada DSN-MUI untuk merumuskan fatwa khusus. Di bawah mandat Undang-Undang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK), mereka menyiapkan mekanisme seleksi berkala mirip sistem Daftar Efek Syariah (DES). Artinya, ke depan hanya token yang lolos saringan fikih ketat yang boleh beredar dan ditawarkan kepada masyarakat luas.
Dalam ekosistem keuangan syariah, OJK bersama DSN-MUI telah membangun kerangka pengawasan dan penetapan prinsip syariah, sementara mekanisme seleksi berkala seperti Daftar Efek Syariah (DES) dapat menjadi model rujukan bagi penyaringan instrumen digital syariah di masa depan.
Kabar baiknya, OJK juga menegaskan bahwa tokenisasi aset riil seperti properti, emas, dan sukuk secara alami sudah memenuhi prinsip fundamental syariah. Sebab, instrumen ini didukung komoditas fisik yang benar-benar nyata. Keberadaan aset jangkar ini memberikan nilai intrinsik yang jelas, sehingga tokenisasi terhindar dari praktik spekulasi maysir yang selama ini menjadi momok utama investasi digital.
Sambil menunggu aturan khusus dari OJK dan DSN-MUI rampung, apakah tokenisasi hari ini beroperasi tanpa payung hukum sama sekali? Tidak juga. Industri saat ini bersandar pada kombinasi regulasi transisi, yaitu Peraturan OJK Nomor 27 Tahun 2024 dan Fatwa DSN-MUI Nomor 116/2017. Kedua instrumen ini melegitimasi posisi aset keuangan digital untuk halal diperdagangkan sebagai komoditas digital, selama tetap selaras dengan ketentuan fikih muamalah.
Tak Perlu Mulai dari Nol, Fondasinya Sudah Ada
Sebenarnya, kita tidak perlu membangun kerangka regulasi ini dari nol. DIRE Syariah sudah lebih dulu eksis dan diakui negara di pasar modal Indonesia, terbukti mampu mengelola pendanaan properti berskala besar secara syariah. Keberadaan DIRE Syariah ini sejatinya bisa dijadikan blueprint regulasi sekaligus pedoman akuntansi paling matang yang tinggal diadopsi oleh pelaku industri fintech untuk mempercepat inovasi tokenisasi properti ke depannya.
Bayangkan kalau blueprint matang ini diintegrasikan dengan teknologi blockchain, seperti proyek percontohan yang sudah diinisiasi Bank BTN bersama D3 Labs. Perkawinan ini punya potensi luar biasa untuk menghapus keraguan pencatatan akuntansi PSAK secara otomatis, sekaligus mengunci keabsahan status kehalalan transaksi digital di mata hukum publik dan agama sekaligus. Inilah arah masa depan yang paling realistis untuk diperjuangkan bersama.
Menyewa Sambil Memiliki, Visi Masa Depan Kepemilikan Rumah
Bicara soal masa depan, visi paling menjanjikan justru datang dari penggabungan tokenisasi dengan akad fikih musyarakah mutanaqisah atau MMQ. Skema rent-to-own ini membolehkan Gen-Z langsung menempati rumah sebagai penyewa, sementara cicilan bulanan yang dibayarkan sebenarnya gabungan dari biaya sewa dan pembelian porsi kepemilikan bank secara bertahap. Porsi kepemilikan terus bertambah setiap bulan, sampai akhirnya genap seratus persen menjadi milik sendiri.
Dengan tata kelola Web3 yang transparan, proteksi Peraturan OJK, perlindungan fatwa DSN-MUI, dan jaminan likuiditas instant buyback, rasa aman dari risiko investasi bodong pun jauh lebih terjamin. Jadi, daripada anggaran jajan yang konsumtif itu terus menguap tanpa bekas setiap bulan, kenapa tidak mulai mengonversi sebagiannya menjadi pecahan aset riil yang produktif? Langkah kecil hari ini bisa jadi fondasi besar untuk masa depanmu sendiri.
Pada akhirnya, narasi pesimistis bahwa Gen-Z tidak akan pernah bisa memiliki rumah sendiri kini resmi terpatahkan oleh kehadiran tokenisasi properti syariah. Sinergi kokoh antara regulasi progresif OJK 2026, kesucian akad syariah, dan efisiensi teknologi digital menjadi kunci utama pembuka gerbang kepemilikan hunian. Bukan sekadar mimpi di brosur, melainkan jalan nyata menuju rumah yang berkah, adil, dan membebaskan Gen-Z dari kepasrahan finansial.

Wahyu Adi Pratama, Tifathul Atta Neelnal Muna, Fathya Ailsa Chandra
KSEI SEF, Universitas Gadjah Mada
DAFTAR PUSTAKA
Albaity, M., & Rahman, M. (2019). The intention to use Islamic banking: An exploratory study to measure Islamic financial literacy. International Journal of Emerging Markets, 14(5), 988–1012. https://doi.org/10.1108/IJOEM-05-2018-0218
Bank Indonesia. (2026). Survei harga properti residensial di pasar primer triwulan I 2026. https://www.bi.go.id/id/publikasi/laporan/Pages/SHPR_Tw_I_2026.aspx
Breydo, L. (2024). The broken token problem: Why crypto classification remains elusive. Seton Hall Law Review, 55(1), 67–126. https://doi.org/10.60095/YELG2343
Coinvestasi. (2026). OJK siapkan regulasi kripto syariah, dorong tokenisasi emas hingga properti. https://coinvestasi.com/berita/ojk-siapkan-regulasi-kripto-syariah-dorong-tokenisasi-emas-hingga-properti
Dewan Syariah Nasional–Majelis Ulama Indonesia. (2017). Fatwa DSN-MUI Nomor 116/DSN-MUI/IX/2017 tentang uang elektronik syariah.
IDX Indonesia. (n.d.). DIRE & DINFRA. https://www.idx.co.id/id/produk/dire-dinfra
Liputan6.com. (2024). BTN jadi pionir tokenisasi aset properti berbasis blockchain di Indonesia. https://www.liputan6.com/saham/read/5659407/btn-jadi-pionir-tokenisasi-aset-properti-berbasis-blockchain-di-indonesia
McKnight, D. H., Choudhury, V., & Kacmar, C. (2002). Developing and validating trust measures for e-commerce: An integrative typology. Information Systems Research, 13(3), 334–359. https://doi.org/10.1287/isre.13.3.334.81
Otoritas Jasa Keuangan. (2024). Peraturan Otoritas Jasa Keuangan Nomor 27 Tahun 2024 tentang penyelenggaraan perdagangan aset keuangan digital termasuk aset kripto. https://www.ojk.go.id/id/regulasi/Documents/Pages/POJK-27-2024-AKD-AK/POJK%2027%20Tahun%202024%20Penyelenggaraan%20Perdagangan%20Aset%20Keuangan%20Digital%20Termasuk%20Aset%20Kripto%20AKD%20AK.pdf
Otoritas Jasa Keuangan. (2024). Siaran pers: OJK terbitkan aturan penyelenggaraan perdagangan aset keuangan digital termasuk aset kripto (POJK 27/2024). https://ojk.go.id/id/berita-dan-kegiatan/siaran-pers/Pages/POJK-27-Tahun-2024-Penyelenggaraan-Perdagangan-Aset-Keuangan-Digital-Termasuk-Aset-Kripto-AKD-AK.aspx
Otoritas Jasa Keuangan. (2025). Daftar hasil sandbox posisi 5 November 2025. https://www.ojk.go.id/id/Fungsi-Utama/ITSK/Regulatory-Sandbox/Documents/Daftar%20Hasil%20Sandbox%20Posisi%205%20November%202025.pdf
Otoritas Jasa Keuangan. (2025). Survei nasional literasi dan inklusi keuangan 2025. https://ojk.go.id/id/Fungsi-Utama/Perilaku-Pelaku-Usaha-Jasa-Keuangan/SNLIK/Pages/SNLIK-2025.aspx
Tanveer, U., Ishaq, S., & Hoang, T. G. (2025). Tokenized assets in a decentralized economy: Balancing efficiency, value, and risks. International Journal of Production Economics, 282, 109554. https://doi.org/10.1016/j.ijpe.2025.109554
Trading Economics. (n.d.). Indonesia residential property price index [Dataset]. Diambil 28 Juli 2026, dari https://id.tradingeconomics.com/indonesia/housing-index
Ugochukwu, E. C., Falaiye, T., Mhlongo, N. Z., & Nwankwo, E. E. (2024). Accounting for digital currencies: A review of challenges and standardization efforts. International Journal of Science and Research Archive, 11(1), 2438–2453. https://doi.org/10.30574/ijsra.2024.11.1.0317
Venkatesh, V., Morris, M. G., Davis, G. B., & Davis, F. D. (2003). User acceptance of information technology: Toward a unified view. MIS Quarterly, 27(3), 425–478. https://doi.org/10.2307/30036540